Zukunft als Benefit:
bAV, Altersvorsorgedepot und Frühstartrente ab 2027 mit ginkgo.
bAV, AVD und Frühstartrente ab 2027.
Mehr erfahren

Ab 1. Januar 2027 fördert der Staat private Altersvorsorge im Altersvorsorgedepot (AVD). ginkgo bringt das AVD in eure Gehaltspakete und in dieselbe App wie die bAV. Staatlich gefördert. Freie Depotwahl. Komplett digital.
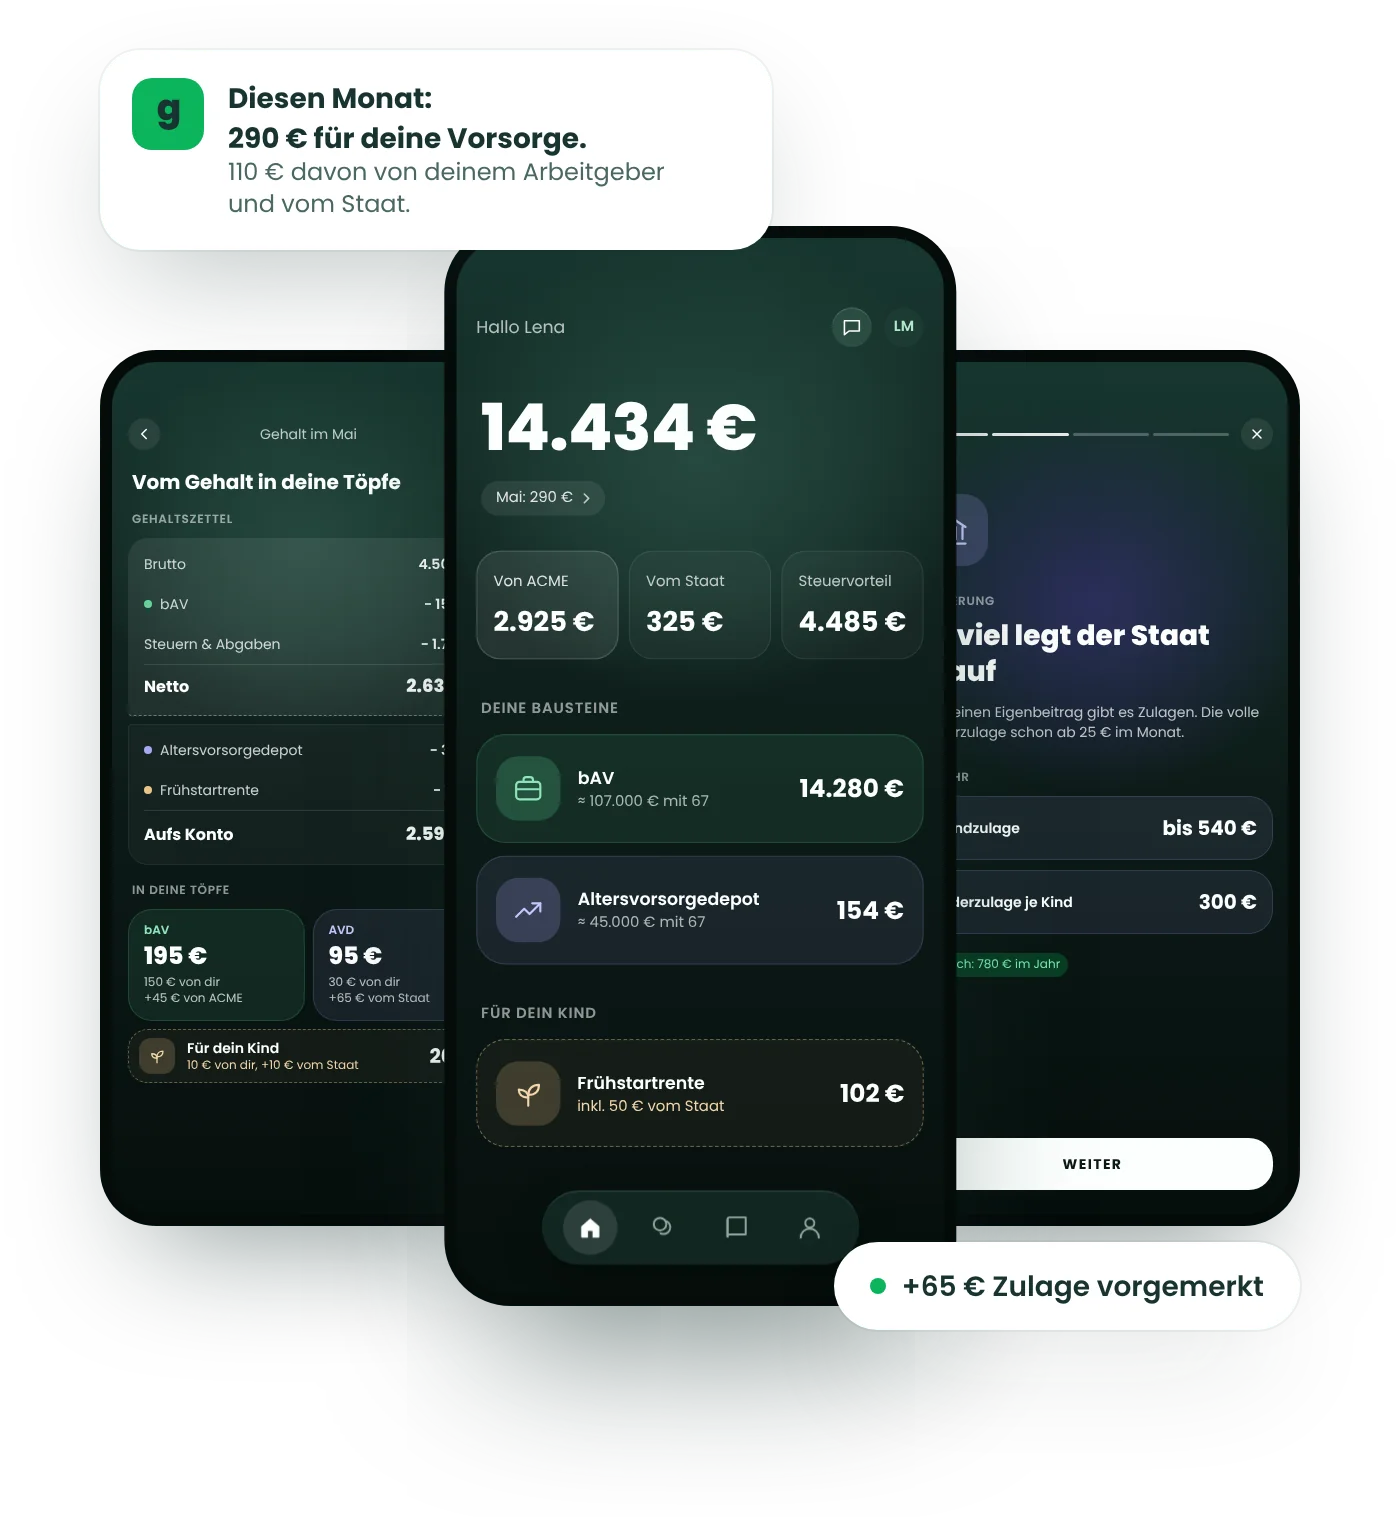
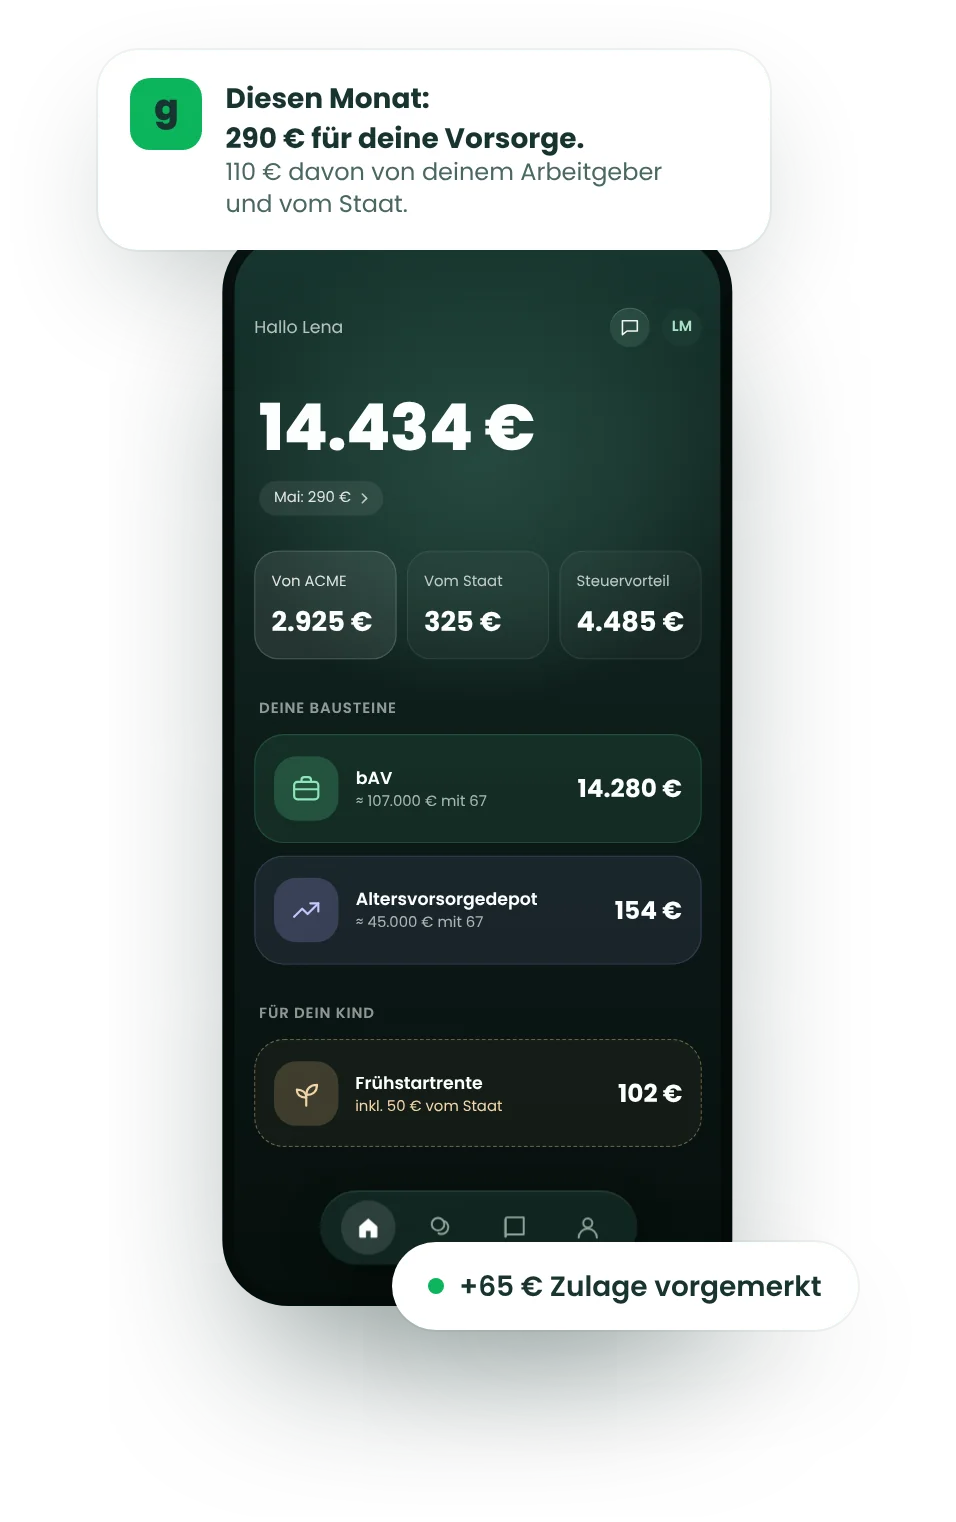
Beispiel in der App: 34 Jahre, 4.500 € brutto, 2 Kinder, 30 % Arbeitgeberzuschuss zur bAV. Modell ab 2027.
Private Vorsorge mit Zulagen vom Staat: Das AVD löst die Riester-Rente ab. Gespart wird aus dem Netto, angelegt zum Beispiel in ETFs.
50 % auf die ersten 360 €, 25 % bis 1.800 € Eigenbeitrag.
Gesamte Kinderzulage ab 25 € Eigenbeitrag im Monat.
Einmalig, bei Abschluss vor dem 25. Geburtstag.
Gesetzlich vorgegebene Effektivkosten.
Stand: Altersvorsorgereformgesetz, Start am 1. Januar 2027. Förderberechtigung vorausgesetzt.
Kurze Erklär-Stories in der ginkgo App zeigen, wie AVD und bAV funktionieren und welche Zulagen gelten. Dabei sieht jede Person direkt, wie viel ihr persönlich zusteht.
Der ginkgo-Rechner berücksichtigt Arbeitgeberzuschuss, Kinder und Budget und empfiehlt jeder Person die passende Aufteilung zwischen bAV und AVD. Die Empfehlung lässt sich mit einem Klick übernehmen - oder für jeden Baustein anpassen.
Die ginkgo App zeigt jeden Monat, woher die Vorsorgebeiträge kommen: aus dem eigenen Gehalt, vom Arbeitgeber und vom Staat. So wird für euer Team sichtbar, wie viel Altersvorsorge ihr als Arbeitgeber möglich macht.
Mitarbeitende binden ein bestehendes AVD an oder wählen im Onboarding ein neues Depot, z.B. von ginkgo - dann landet der Beitrag jeden Monat direkt aus der Gehaltsabrechnung im AVD. Ohne eigene Auswahl greift das Standarddepot.
bAV und AVD laufen über eine gemeinsame Plattform. ginkgo übernimmt die Administration, euer Team profitiert von Zuschüssen und Zulagen.
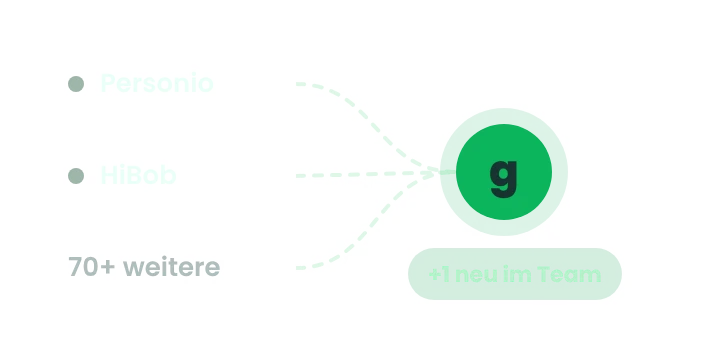
Über 70 HR-Systeme lassen sich anbinden, z. B. Personio oder HiBob. Neue Mitarbeitende erhalten automatisch eine Einladung zur ginkgo Plattform.
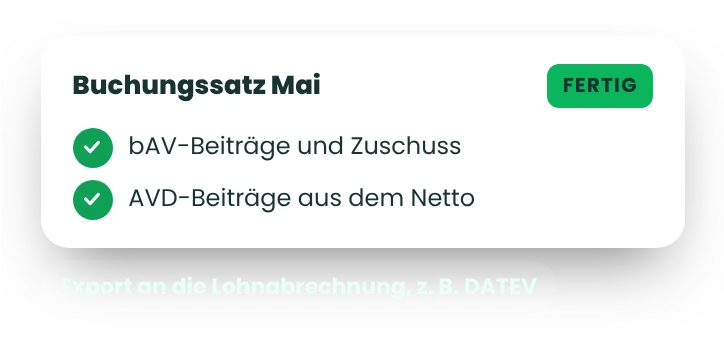
Der Buchungssatz für bAV und AVD liegt jeden Monat fertig vor. Jeder Beitrag geht zuverlässig an das richtige Konto.
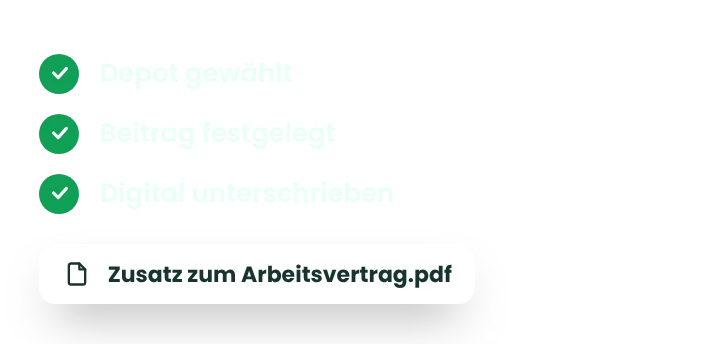
Jede Person durchläuft ein digitales Onboarding mit Depotwahl und Unterschrift - arbeitsrechtlich sauber dokumentiert.
Euer Zuschuss, die Zulagen vom Staat und breit gestreute ETFs lassen das Vorsorgekapital über die Jahre auf ein Vielfaches des Eigenbeitrags wachsen.
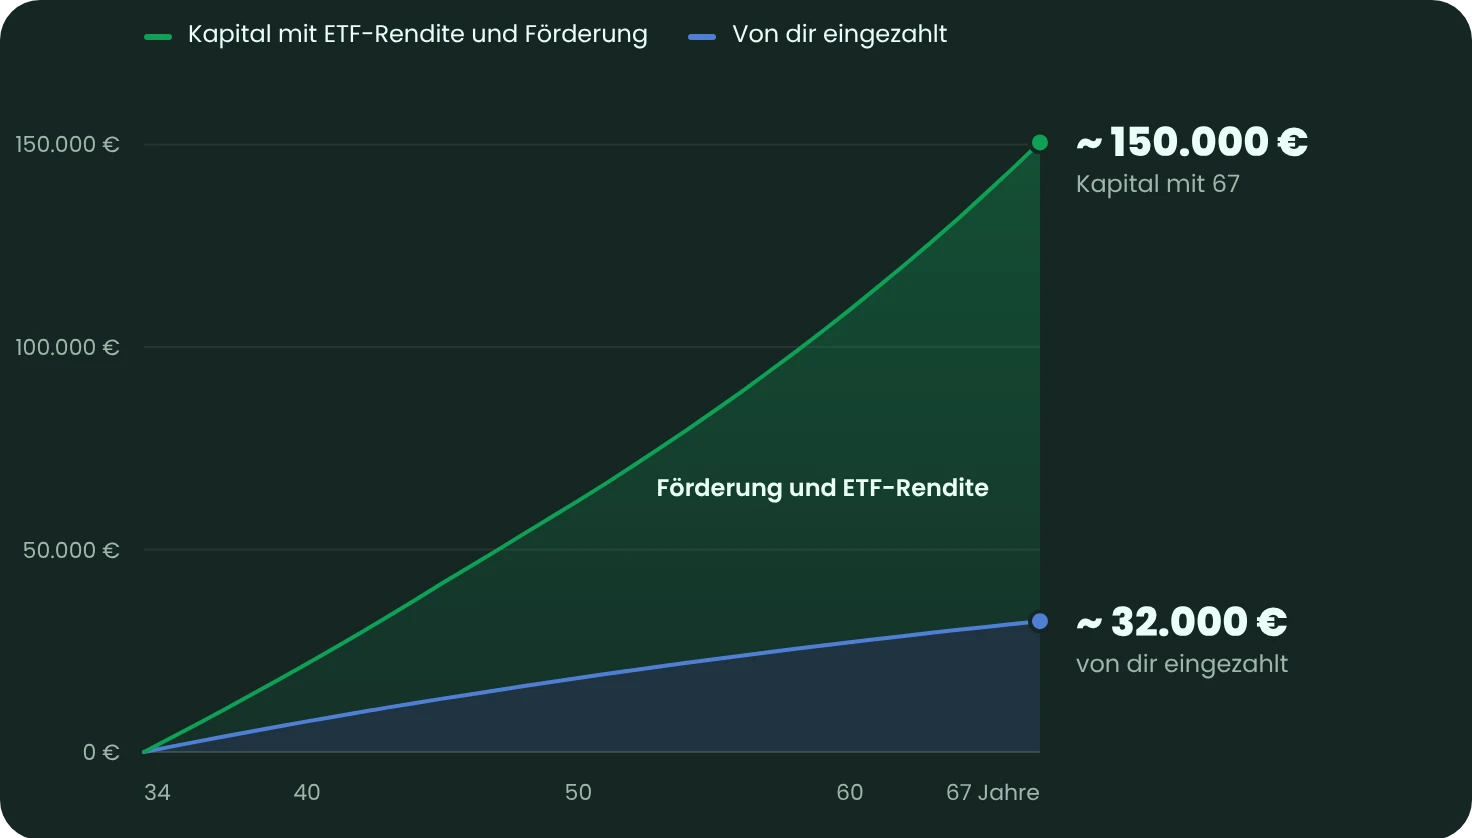
*Beispielannahmen: 34 Jahre, 4.500 € mtl. Bruttogehalt, 2 Kinder, 30 % Arbeitgeberzuschuss zur bAV, dazu das AVD. Annahme 6 % Rendite im Jahr vor Kosten und 2 % Inflation, Werte in heutiger Kaufkraft. Keine Garantie für die Wertentwicklung.
Zwei Tools, die sich ergänzen: Die bAV wird aus dem Bruttogehalt finanziert, das AVD aus dem Netto. Beide Förderungen lassen sich kombinieren.
Betriebliche Altersvorsorge über den Arbeitgeber.
Bei ginkgo als ETF-basierte, provisionsfreie Direktversicherung.
Private Altersvorsorge im eigenen Depot, ohne Versicherungsmantel. Ab 2027 staatlich gefördert.
Stand: November 2026. Altersvorsorgereformgesetz, gilt ab 1. Januar 2027. Förderberechtigung vorausgesetzt.
Nettolohnverwendung, Arbeitgeberbeitrag oder Vorsorge-Budget für bAV und AVD.
Anbindung an HR-System und Lohnabrechnung.
Onboarding mit Depotwahl und digitaler Unterschrift.
Der Buchungssatz geht jeden Monat an die Lohnabrechnung.
Ob konkrete Fragen zum Pricing oder ein genereller Überblick zu ginkgo und unserem Angebot zu moderner bAV und AVD?: In einem kurzen Gespräch zeigen wir, wie ginkgo für Mitarbeitende echten Mehrwert schafft, People & HR entlastet und sich für Unternehmen endlich lohnt.
Ob konkrete Fragen zum Pricing oder ein genereller Überblick zu ginkgo und unserem Angebot zu moderner bAV und AVD?: In einem kurzen Gespräch zeigen wir, wie ginkgo für Mitarbeitende echten Mehrwert schafft, People & HR entlastet und sich für Unternehmen endlich lohnt.